房地產開發經營具有周期長、資金密集、涉稅環節復雜等特點,財稅管理貫穿項目全生命周期。從土地獲取、開發建設、銷售交付到項目清算,每個階段的財稅處理不當都可能引發稅務風險、現金流壓力甚至法律責任。本文按開發流程梳理關鍵財稅實務要點,提出實操建議,助力企業合規降負、穩健經營。
一、設立階段:組織形式與拿地模式決定稅負基礎
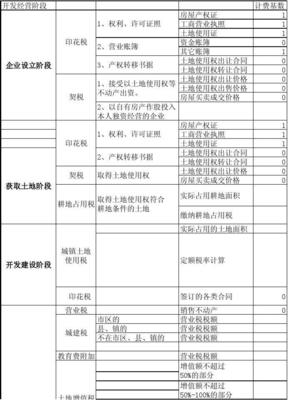
- 組織形式選擇:項目公司 vs 分公司。獨立法人項目公司便于隔離風險、獨立核算,但土地增值稅清算以項目公司為單位,需提前規劃;分公司可匯總納稅,適用于同一區域內多項目滾動開發。
- 注冊資本與借款安排:股東借款需關注債資比(2:1或5:1),超限利息不得稅前扣除;資本 weak 的企業可考慮增資或永續債等工具。
- 拿地模式差異:招拍掛、股權收購、在建工程轉讓的稅負不同。股權收購可遞延土地增值稅,但需承接歷史稅務風險;在建工程轉讓涉及增值稅、土地增值稅、契稅。建議在拿地前做稅務盡職調查和稅負測算。
二、建設階段:成本歸集與發票管理是合規核心
- 成本對象確定:按土地增值稅最小清算單位設置成本對象,一般以分期、分業態(住宅、商業、車位)為界。建安成本、基礎設施、公共配套按受益對象分攤。
- 發票管理:工程款、材料款必須取得合規發票,備注欄注明項目名稱和地址。預付款項取得不征稅發票,進度款按9%建筑服務發票,避免以收據入賬。
- 借款費用資本化:開發貸款利息在建造期間資本化計入開發成本,完工后費用化;股東借款利息需簽訂合同、按金融企業同期利率計算,并取得利息發票。
- 預繳與備案:取得施工許可證后,按預計毛利率3%(或10%,視地區)預繳企業所得稅;項目立項后向稅務機關備案開發產品計稅成本對象。
三、銷售階段:收入確認、預繳稅款與發票開具
- 預售收入稅務處理:收到預收款時,按3%預繳增值稅,按預計毛利率預繳企業所得稅,同時預繳土地增值稅(各地預征率不同)。預繳稅款可抵減后期應納稅額。
- 收入確認時點:增值稅納稅義務發生時間為合同約定交房日或實際交房日;企業所得稅完工年度按實際毛利額調整,完工標準為竣工證明已報備或已投入使用。會計收入按控制權轉移確認,注意稅會差異。
- 發票開具:預售階段開具不征稅普通發票(編碼612),交付后換開9%全款發票。購房者按揭貸款需及時開具發票,避免滯留票風險。
- 面積差與退補款:實測面積與合同差異導致退補款的,需沖減或補計收入并調整發票;退房時沖減收入、退還稅款。
四、竣工清算階段:土地增值稅與企業所得稅的"最后一公里"
- 土地增值稅清算:滿足可售面積售出85%以上或預售證滿3年等條件觸發清算。重點審核:拆遷補償費、前期工程費真實性、建安成本虛高、公共配套產權歸屬、利息扣除方式(據實或按5%計算)、普通住宅優惠條件。建議提前進行模擬清算,發現成本憑證缺失及時補正。
- 企業所得稅完工清算:計算計稅毛利率與實際毛利額差異,調整應納稅所得額;重新歸集計稅成本,未取得發票的成本不得扣除(后取得可追補至所屬年度扣除,追補期不超過5年)。
- 虧損彌補與退稅:項目公司盈利彌補以前年度虧損,預繳稅款超應納稅額可申請退稅。
五、持有運營與退出:自持物業和資產處置財稅
- 自持物業:轉為投資性房地產或固定資產,從開發產品轉出;如用于出租,按9%繳納增值稅(一般納稅人),12%繳納房產稅(從租或從價孰高)。
- 資產處置:整體轉讓在建項目或現房,涉及增值稅、土地增值稅、企業所得稅、印花稅。可通過資產劃轉、分立、股權轉讓等方式優化稅負,但需關注合理商業目的原則。
六、全流程風險防控建議
- 建立財稅一體化臺賬:按項目、分期、成本對象記錄預售款、預繳稅、成本發票、收入確認節點,動態測算土增稅負。
- 合同財稅聯審:合同簽訂前審核發票條款、稅率、付款節點與納稅義務的匹配,避免跨期風險。
- 模擬清算常態化:土增稅模擬清算至少每年一次,發現扣除項目缺漏及時補救。
- 關注地方口徑差異與政策更新:如普通住宅認定標準、預征率調整、車位土地增值稅處理等。
- 避免暴力避稅:如虛增建安成本、陰陽合同、關聯交易轉移利潤等,金稅系統與部門信息共享使風險劇增。
房地產開發全流程財稅管理的本質是在合規與效益之間找到平衡:一方面準確履行納稅義務,防范稽查風險;另一方面用好政策工具和納稅籌劃空間,降低資金成本。建議企業在每個階段引入專業財稅把關,并善用數字化系統實現數據貫通和動態稅負監控。